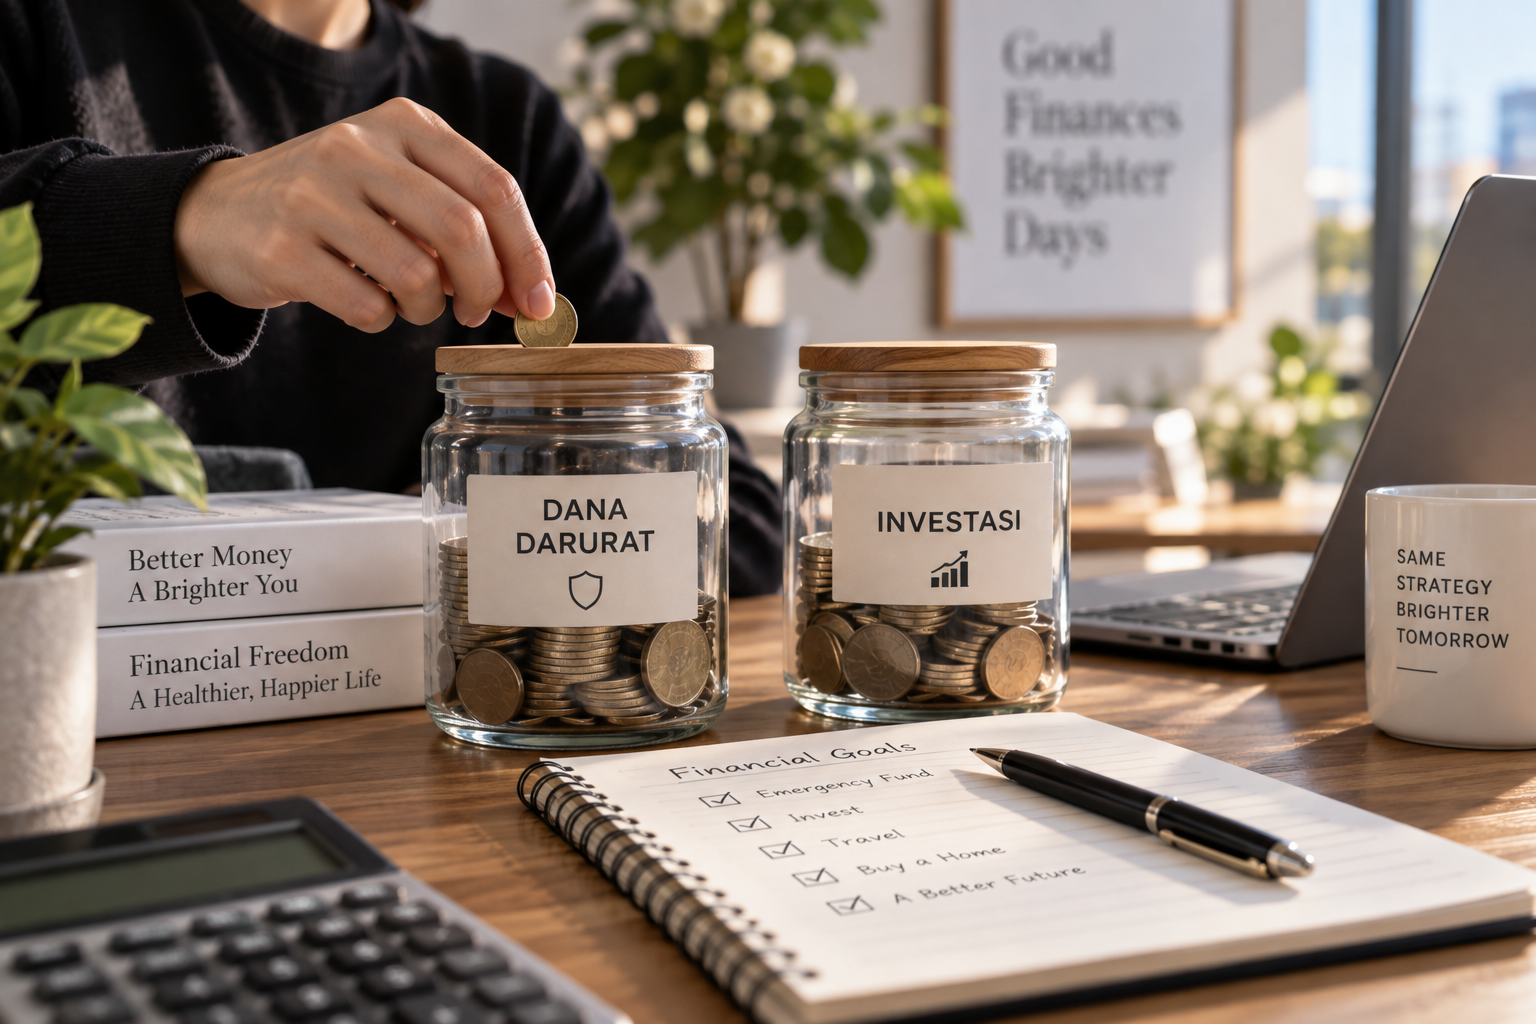
Setelah semua kebutuhan bulanan terbayar, akhirnya ada uang yang tersisa.
Jumlahnya mungkin belum besar, tetapi cukup untuk mulai melakukan sesuatu. Di titik ini muncul pertanyaan yang sangat umum: uang tersebut sebaiknya disimpan sebagai dana darurat atau langsung diinvestasikan agar tidak hanya diam?
Dilema dana darurat atau investasi muncul karena keduanya sama-sama terdengar seperti keputusan finansial yang baik. Masalahnya, kedua jenis uang tersebut memiliki pekerjaan yang berbeda.
Dana darurat menjaga keuangan ketika sesuatu yang tidak direncanakan terjadi. Investasi biasanya digunakan untuk mengejar tujuan yang lebih panjang dan menerima tingkat risiko tertentu demi potensi pertumbuhan.
Karena itu, pertanyaannya bukan sekadar mana yang memberikan hasil lebih tinggi.
Pertanyaan yang lebih berguna adalah: uang ini harus mampu melakukan pekerjaan apa untuk kondisi keuanganmu sekarang?
Dana Darurat dan Investasi Tidak Dibuat untuk Tujuan yang Sama
Bayangkan kamu kehilangan sumber pendapatan utama bulan depan.
Tagihan tetap berjalan.
Ada biaya tempat tinggal, makanan, transportasi, utilitas, cicilan jika ada, serta kebutuhan lain yang tidak otomatis berhenti hanya karena pemasukan terganggu.
Dana darurat dirancang untuk kondisi seperti ini. Uangnya perlu relatif mudah diakses ketika dibutuhkan dan tidak terlalu bergantung pada kondisi pasar pada saat tersebut.
Investasi memiliki tujuan berbeda.
Uang investasi biasanya diberi waktu untuk bertumbuh dan nilainya dapat berfluktuasi. Karena itu, menjadikan seluruh investasi sebagai pengganti dana darurat dapat menimbulkan masalah ketika kebutuhan mendesak datang pada waktu yang buruk.
Masalahnya Bukan Investasinya, tetapi Waktu Kamu Membutuhkan Uang
Misalnya kamu memiliki investasi yang nilainya sedang turun ketika kendaraan membutuhkan perbaikan besar.
Kamu tetap membutuhkan uang sekarang.
Kalau tidak memiliki cadangan lain, kamu mungkin terpaksa menjual aset pada saat yang sebenarnya tidak kamu inginkan.
Inilah alasan likuiditas penting.
Dana darurat memberikan pilihan. Kamu tidak perlu mengubah rencana investasi jangka panjang setiap kali kehidupan menghadirkan pengeluaran tidak terduga.
Mulai dengan Melihat Seberapa Rentan Cash Flow Kamu
Tidak semua orang membutuhkan urutan prioritas yang persis sama.
Seseorang dengan pendapatan stabil, biaya hidup rendah, dan beberapa lapisan perlindungan keuangan berada dalam situasi berbeda dari freelancer dengan pemasukan yang naik turun setiap bulan.
Tanyakan beberapa hal sederhana.
Seberapa stabil pendapatanmu?
Berapa banyak pengeluaran yang wajib dibayar setiap bulan?
Kalau pemasukan berhenti sementara, berapa lama kamu masih bisa menjalankan kebutuhan dasar tanpa berutang?
Semakin rapuh cash flow, semakin penting memiliki bantalan kas sebelum mengambil risiko investasi yang lebih besar.
Tidak Harus Menunggu Dana Darurat “Sempurna”
Ada anggapan bahwa seseorang tidak boleh menyentuh investasi sama sekali sampai dana darurat mencapai angka tertentu.
Dalam praktiknya, keuangan pribadi tidak selalu harus sehitam-putih itu.
Seseorang mungkin membangun cadangan dasar terlebih dahulu, kemudian mulai mengalokasikan sebagian uang ke tujuan jangka panjang sambil terus memperbesar dana darurat.
Misalnya, dari uang yang tersedia untuk tujuan finansial setiap bulan, sebagian besar sementara diarahkan ke dana darurat dan sebagian lebih kecil mulai dialokasikan untuk investasi.
Proporsinya dapat berubah ketika cadangan sudah lebih kuat.
Yang penting adalah jangan sampai keinginan untuk segera berinvestasi membuat kondisi kas tetap sangat rapuh.
Berapa Besar Dana Darurat yang Dibutuhkan?
Tidak ada satu angka yang otomatis cocok untuk semua orang.
Patokan beberapa bulan pengeluaran sering digunakan sebagai titik awal, tetapi kebutuhan sebenarnya bergantung pada kondisi pribadi.
Orang dengan pekerjaan yang sangat stabil mungkin merasa cukup dengan bantalan yang berbeda dibanding seseorang yang pendapatannya berbasis proyek.
Jumlah tanggungan juga berpengaruh.
Begitu pula cicilan, kondisi tempat tinggal, kebutuhan kendaraan untuk bekerja, dan seberapa cepat seseorang realistis bisa mendapatkan pemasukan baru jika pekerjaan berhenti.
Karena itu, lebih berguna menghitung dana darurat berdasarkan pengeluaran penting bulanan, bukan sekadar mengejar angka bulat yang terlihat bagus.
Hitung Pengeluaran Minimum, Bukan Gaya Hidup Maksimum
Coba pisahkan pengeluaran menjadi dua kelompok.
Pertama adalah biaya yang sulit dihentikan: tempat tinggal, makanan dasar, utilitas, transportasi penting, cicilan wajib, dan kebutuhan inti lainnya.
Kedua adalah pengeluaran yang dapat dikurangi sementara ketika keadaan darurat terjadi.
Dana darurat terutama dibangun untuk menjaga kebutuhan penting tersebut.
Kalau pengeluaran minimum bulananmu Rp8 juta, misalnya, target dana darurat dapat dihitung berdasarkan beberapa bulan dari angka itu sesuai tingkat keamanan yang dibutuhkan.
Pendekatan ini lebih konkret daripada sekadar mengatakan, “Saya ingin punya tabungan banyak.”
Jangan Menganggap Semua Pengeluaran Besar sebagai Darurat
Laptop berumur lima tahun yang sudah mulai bermasalah bukan sepenuhnya kejutan.
Pajak tahunan bukan kejutan.
Premi yang jatuh tempo setiap tahun juga bukan kejutan.
Begitu pula biaya sekolah, liburan yang sudah direncanakan, servis kendaraan berkala, atau penggantian barang yang memang memiliki umur pakai.
Pengeluaran seperti ini lebih cocok dipersiapkan melalui sinking fund atau pos tabungan khusus.
Dana darurat sebaiknya tidak terus-menerus terkuras oleh biaya yang sebenarnya dapat diprediksi.
Dana Darurat Membeli Waktu
Nilai dana darurat tidak hanya terlihat dari bunga yang diperoleh.
Cadangan kas membeli waktu untuk mengambil keputusan.
Kalau kehilangan pekerjaan, kamu memiliki waktu untuk mencari peluang berikutnya tanpa langsung menerima keputusan finansial buruk karena panik.
Kalau ada pengeluaran mendadak, kamu tidak harus otomatis menggunakan kartu kredit atau menjual investasi.
Secara angka, uang tersebut mungkin terlihat “diam”.
Secara fungsi, uang itu sedang menyediakan fleksibilitas.
Kapan Investasi Mulai Lebih Masuk Akal?
Setelah kebutuhan jangka pendek memiliki perlindungan yang cukup, investasi mulai memiliki ruang yang lebih jelas.
Terutama untuk uang yang memang tidak direncanakan digunakan dalam waktu dekat.
Tujuan seperti membangun kekayaan jangka panjang atau mempersiapkan kebutuhan bertahun-tahun ke depan memiliki karakter berbeda dari uang untuk membayar pengeluaran bulan depan.
Semakin panjang horizon waktu, semakin masuk akal mempertimbangkan instrumen yang memiliki fluktuasi tetapi menawarkan potensi pertumbuhan sesuai profil risiko.
Tetap penting memahami bahwa potensi hasil selalu datang bersama risiko.
Jangan Menginvestasikan Uang yang Sudah Punya Deadline Dekat
Misalnya kamu berencana menggunakan uang tersebut untuk uang muka rumah tahun depan.
Atau biaya pendidikan beberapa bulan lagi.
Atau kebutuhan besar yang tanggalnya sudah cukup jelas.
Pertanyaan utama bukan seberapa menarik potensi return investasi.
Pertanyaannya adalah apa yang terjadi kalau nilai investasi turun tepat sebelum uang tersebut dibutuhkan.
Semakin dekat waktu penggunaan uang, semakin penting mempertimbangkan kestabilan dan akses terhadap dana tersebut.
Jangka waktu merupakan bagian penting dari keputusan finansial.
Utang Berbunga Tinggi Bisa Mengubah Prioritas
Pilihan finansial tidak selalu hanya antara dana darurat atau investasi.
Ada kemungkinan variabel ketiga jauh lebih mendesak: utang berbunga tinggi.
Membangun cadangan minimum tetap penting agar satu kejadian kecil tidak langsung menciptakan utang baru. Namun setelah itu, biaya bunga dari utang tertentu dapat menjadi faktor besar dalam menentukan ke mana uang tambahan sebaiknya diarahkan.
Artinya, lihat kondisi keuangan secara keseluruhan.
Jangan membuat keputusan investasi seolah utang, cash flow, dan kebutuhan jangka pendek tidak ada.
Jangan Mengosongkan Rekening demi Mengejar Return
Ketika mulai tertarik investasi, uang tunai kadang terasa tidak produktif.
Setiap saldo yang berada di rekening terlihat seperti uang yang “seharusnya bekerja.”
Pemikiran ini bisa mendorong seseorang menginvestasikan hampir seluruh cadangannya.
Masalah muncul ketika kehidupan membutuhkan uang tunai.
Return yang lebih tinggi tidak banyak membantu jika kamu terpaksa mencairkan aset pada waktu yang tidak tepat atau berutang untuk membayar kebutuhan mendadak.
Efisiensi finansial bukan berarti setiap rupiah harus mengejar return maksimal.
Sebagian uang memang bertugas menjaga stabilitas.
Pisahkan Rekening Berdasarkan Fungsi
Salah satu cara paling sederhana menghindari kebingungan adalah memisahkan uang berdasarkan tujuan.
Rekening operasional digunakan untuk kebutuhan rutin.
Dana darurat berada di tempat yang relatif mudah diakses tetapi tidak bercampur dengan uang belanja harian.
Sinking fund digunakan untuk pengeluaran besar yang sudah diperkirakan.
Investasi berada dalam kelompok tujuan jangka panjang.
Pemisahan ini membuat saldo rekening lebih mudah dibaca.
Kamu tidak lagi melihat Rp30 juta sebagai satu kumpulan uang yang bebas digunakan untuk apa saja. Setiap bagian sudah memiliki pekerjaan.
Buat Target Bertahap
Target dana darurat yang besar dapat terasa jauh ketika baru mulai.
Tidak harus langsung mengejar angka final.
Buat beberapa milestone.
Cadangan pertama mungkin cukup untuk menangani pengeluaran mendadak kecil. Target berikutnya dapat menutupi satu bulan kebutuhan penting. Setelah itu, cadangan diperbesar secara bertahap sesuai kondisi.
Pendekatan ini juga memungkinkan investasi mulai diperkenalkan secara terukur tanpa meninggalkan fondasi keuangan.
Progress tidak harus menunggu sampai semuanya sempurna.
Saat Penghasilan Naik, Jangan Otomatis Naikkan Semuanya
Kenaikan pendapatan menciptakan kesempatan mempercepat kedua tujuan.
Namun jika seluruh kenaikan langsung berubah menjadi lifestyle yang lebih mahal, ruang tersebut hilang.
Sebagian tambahan pendapatan dapat digunakan memperkuat dana darurat hingga target tercapai.
Setelah itu, alokasi yang sebelumnya digunakan untuk membangun cadangan dapat dialihkan ke investasi atau tujuan lain.
Dengan cara ini, peningkatan pendapatan memperkuat struktur keuangan, bukan hanya memperbesar pengeluaran.
Dana Darurat Tidak Harus Terus Bertambah Selamanya
Setelah mencapai jumlah yang sesuai dengan kebutuhan, kamu tidak harus terus mengalokasikan porsi besar ke dana darurat tanpa batas.
Evaluasi secara berkala.
Jika pengeluaran penting meningkat, jumlah tanggungan berubah, atau pekerjaan menjadi lebih tidak stabil, target mungkin perlu dinaikkan.
Sebaliknya, kalau cadangan sudah memadai, uang baru dapat diarahkan lebih banyak ke investasi dan tujuan finansial lainnya.
Dana darurat memiliki target fungsi.
Ia bukan kompetisi mengumpulkan saldo tunai sebanyak mungkin.
Gunakan Urutan yang Bisa Kamu Pertahankan
Keuangan pribadi sering terasa rumit karena kita mencari urutan yang sempurna.
Padahal yang dibutuhkan biasanya adalah sistem yang cukup jelas untuk dijalankan setiap bulan.
Bangun cadangan awal.
Evaluasi utang dan kewajiban.
Perbesar dana darurat sesuai tingkat risiko hidupmu.
Mulai investasi untuk uang yang memang memiliki horizon lebih panjang.
Kemudian sesuaikan proporsinya ketika kondisi berubah.
Sistem seperti ini lebih realistis daripada terus berpindah strategi setiap kali melihat saran finansial baru.
Kesimpulan
Ketika memilih antara dana darurat atau investasi, jangan mulai dari pertanyaan mana yang menghasilkan uang lebih banyak.
Mulailah dari fungsi.
Dana darurat bertugas menjaga kehidupan finansial tetap berjalan ketika rencana terganggu. Investasi bertugas membantu uang jangka panjang memiliki peluang untuk bertumbuh dengan risiko yang harus dipahami.
Keduanya penting, tetapi tidak selalu memiliki prioritas yang sama pada setiap tahap kehidupan.
Bangun bantalan yang sesuai dengan kestabilan pendapatan dan pengeluaran pentingmu. Pisahkan biaya yang bisa diprediksi ke sinking fund, perhatikan utang berbunga tinggi, lalu gunakan uang jangka panjang untuk investasi sesuai tujuan dan toleransi risiko.
Karena fondasi finansial yang kuat bukan tentang memilih tabungan atau investasi.
Ia tentang memberi setiap rupiah pekerjaan yang tepat.