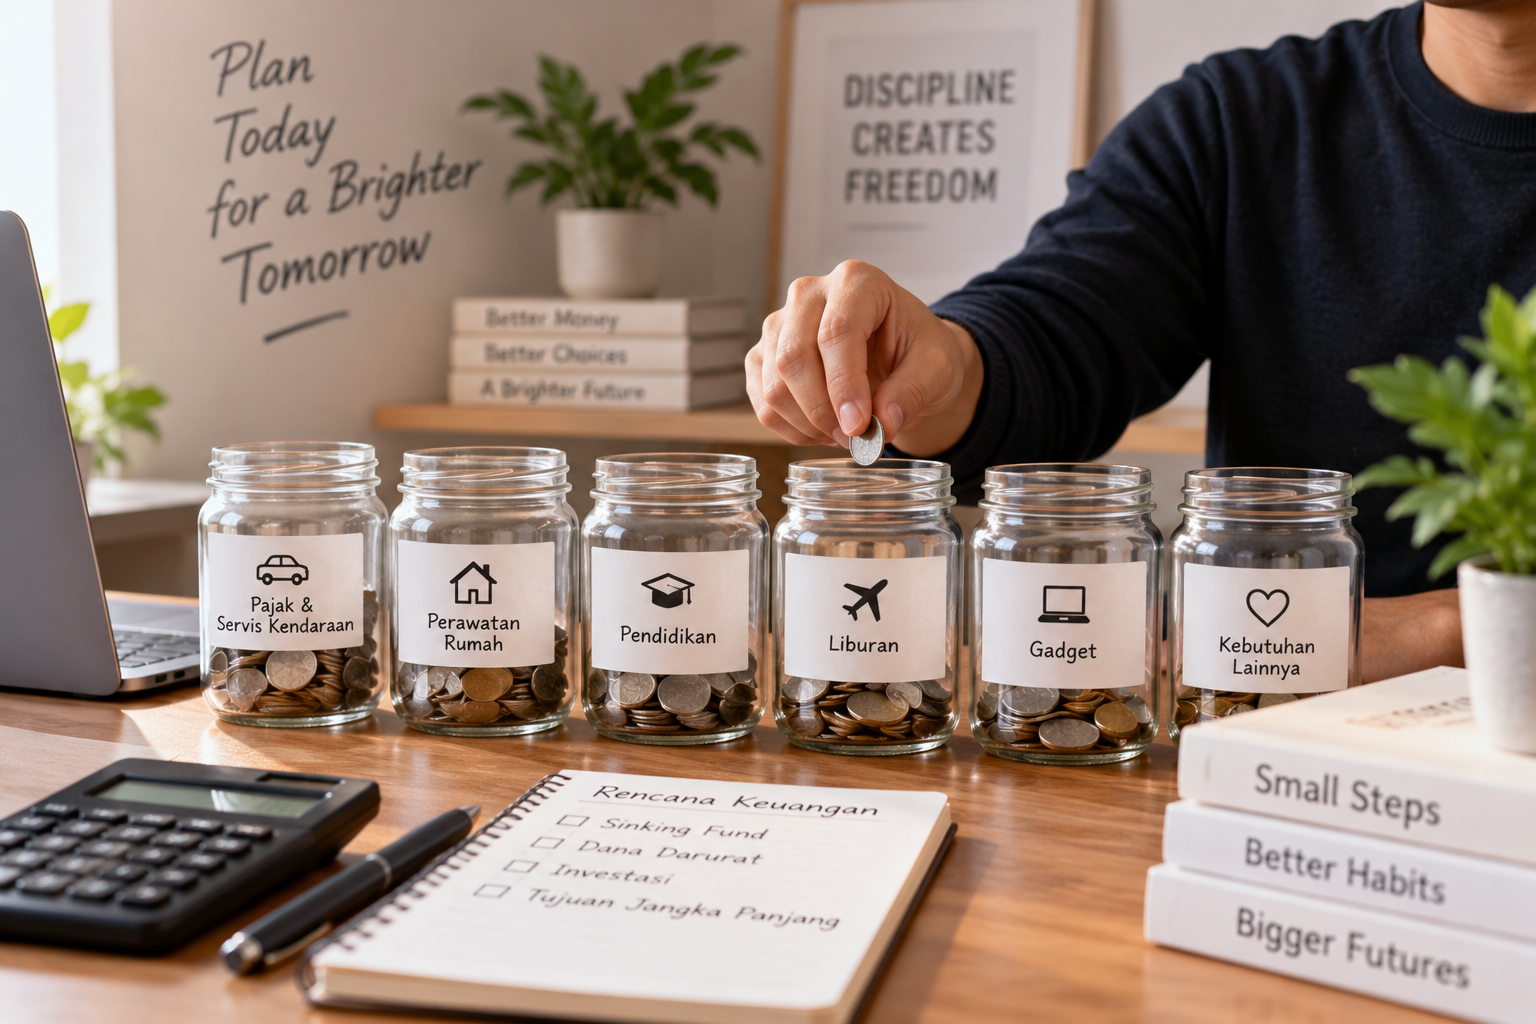
Ada jenis pengeluaran yang hampir selalu berhasil membuat budget bulanan berantakan. Pajak kendaraan jatuh tempo, servis besar datang, premi tahunan harus dibayar, laptop mulai perlu diganti, atau keluarga sudah merencanakan perjalanan beberapa bulan lagi.
Saat tagihannya muncul, rasanya seperti ada kejadian tidak terduga.
Padahal banyak pengeluaran tersebut sebenarnya sudah bisa diperkirakan jauh sebelumnya. Kita mungkin tidak mengetahui angka akhirnya secara presisi, tetapi cukup tahu bahwa uang itu suatu saat akan dibutuhkan.
Di sinilah memahami cara membuat sinking fund menjadi berguna. Alih-alih mencari uang dalam jumlah besar ketika waktunya tiba, biaya tersebut dikumpulkan sedikit demi sedikit sejak jauh hari.
Tidak Semua Pengeluaran Besar Adalah Keadaan Darurat
Dana darurat memang penting, tetapi fungsinya berbeda.
Kehilangan pekerjaan secara tiba-tiba, kebutuhan medis mendesak, atau kerusakan penting yang benar-benar tidak dapat diperkirakan merupakan contoh situasi ketika cadangan darurat memiliki peran.
Bayar pajak kendaraan tahunan berbeda.
Kita sudah tahu kewajiban tersebut akan datang.
Begitu juga biaya sekolah, perawatan kendaraan berkala, atau perjalanan yang sudah direncanakan. Jika pengeluarannya dapat diperkirakan, seharusnya ada kesempatan untuk mempersiapkannya.
Masalahnya Sering Bukan Nominal, tetapi Timing
Bayangkan seseorang memiliki penghasilan Rp10 juta per bulan dan biasanya menghabiskan sekitar Rp8 juta untuk kebutuhan serta pengeluaran rutin.
Secara kas bulanan, kondisinya mungkin terlihat cukup aman.
Kemudian datang tagihan tahunan Rp3 juta.
Masalah langsung muncul karena Rp3 juta tersebut harus dikeluarkan dari satu bulan, sementara ruang yang tersedia dalam budget normal hanya sekitar Rp2 juta.
Inilah alasan pengeluaran tahunan terasa berat. Bukan selalu karena jumlahnya luar biasa besar, tetapi karena seluruh biaya terkonsentrasi pada satu waktu.
Sinking Fund Mengubah Pengeluaran Besar Menjadi Cicilan kepada Diri Sendiri
Konsep sinking fund sebenarnya sederhana.
Misalnya, dua belas bulan lagi Anda memperkirakan perlu Rp6 juta untuk sebuah kebutuhan.
Daripada menunggu hingga bulan terakhir, bagi kebutuhan tersebut dengan waktu yang tersedia:
Rp6.000.000 ÷ 12 = Rp500.000 per bulan.
Setiap bulan, Rp500.000 dipisahkan khusus untuk tujuan tersebut.
Ketika waktunya tiba, sebagian besar atau seluruh biaya sudah tersedia.
Tidak ada bunga karena Anda bukan mencicil kepada pihak lain. Anda hanya mengumpulkan uang sendiri sebelum menggunakannya.
Mulai dengan Pengeluaran yang Bisa Diprediksi
Sebelum membuat banyak kategori, lihat kembali transaksi selama satu tahun terakhir.
Cari pengeluaran yang tidak muncul setiap bulan tetapi hampir pasti akan kembali.
Contohnya dapat berupa pajak kendaraan, servis rutin, premi asuransi, biaya sekolah, perawatan rumah, kebutuhan hewan peliharaan, hadiah hari raya atau ulang tahun, perjalanan, hingga penggantian perangkat elektronik.
Setiap rumah tangga akan memiliki daftar berbeda.
Tujuannya bukan menemukan daftar sinking fund yang “benar”, tetapi mengenali pola pengeluaran pribadi.
Pengeluaran Tidak Harus Terjadi Setahun Sekali
Sinking fund bukan hanya untuk tagihan tahunan.
Misalnya, Anda melakukan servis kendaraan setiap enam bulan. Biaya rata-ratanya sekitar Rp1,8 juta.
Berarti kebutuhan bulanannya kira-kira:
Rp1.800.000 ÷ 6 = Rp300.000.
Prinsip yang sama bisa digunakan untuk kebutuhan tiga bulanan, dua tahunan, atau bahkan pengeluaran yang tanggal pastinya belum diketahui tetapi kemungkinan besar akan terjadi.
Semakin jelas estimasi waktu dan nominalnya, semakin mudah menentukan jumlah yang perlu disisihkan.
Bedakan Sinking Fund dengan Tabungan Biasa
Keduanya sama-sama menyimpan uang, tetapi tujuan mental dan penggunaannya berbeda.
Tabungan umum sering tidak memiliki fungsi spesifik. Karena itu, uang di dalamnya mudah dianggap tersedia untuk berbagai kebutuhan.
Sinking fund memiliki pekerjaan yang sudah ditentukan.
Uang Rp4 juta dalam kategori perawatan kendaraan bukan berarti Anda memiliki Rp4 juta untuk belanja bebas. Uang tersebut sudah “dipesan” oleh pengeluaran masa depan.
Pemisahan tujuan seperti ini membuat kondisi finansial lebih mudah dibaca.
Jangan Membuat Terlalu Banyak Kategori Sejak Awal
Begitu memahami konsepnya, mudah tergoda membuat sinking fund untuk segala sesuatu.
Mobil.
Liburan.
Hadiah.
Gadget.
Pakaian.
Rumah.
Hobi.
Kesehatan.
Sekolah.
Dalam beberapa hari, sistem menjadi terlalu rumit untuk dipelihara.
Mulailah dari tiga sampai lima pengeluaran besar yang paling sering mengganggu cash flow. Setelah sistem tersebut berjalan otomatis dan mudah dikelola, kategori baru dapat ditambahkan jika memang diperlukan.
Prioritaskan Berdasarkan Kepastian dan Dampaknya
Tidak semua kebutuhan masa depan memiliki tingkat prioritas sama.
Pajak kendaraan dengan tanggal jatuh tempo jelas lebih mudah diprioritaskan dibanding keinginan mengganti ponsel suatu hari nanti.
Coba lihat dua hal: seberapa pasti pengeluaran akan terjadi dan seberapa besar dampaknya jika uang belum tersedia.
Pengeluaran dengan kepastian tinggi dan nominal besar biasanya layak mendapat perhatian lebih dulu.
Dengan pendekatan ini, sinking fund tidak berubah menjadi kumpulan wishlist.
Bagaimana Jika Tidak Tahu Nominal Tepatnya?
Banyak biaya masa depan memang tidak bisa dihitung secara presisi.
Servis kendaraan adalah contoh sederhana. Anda tahu kendaraan membutuhkan perawatan, tetapi belum tahu komponen apa yang perlu diganti.
Tidak masalah.
Gunakan estimasi berdasarkan riwayat sebelumnya, harga saat ini, atau angka yang menurut Anda cukup masuk akal. Lebih baik mempersiapkan perkiraan Rp3 juta dan ternyata hanya membutuhkan Rp2,5 juta daripada tidak menyiapkan apa pun.
Sinking fund adalah alat perencanaan, bukan ramalan sempurna.
Berikan Sedikit Ruang untuk Kenaikan Harga
Jika targetnya masih jauh, harga hari ini belum tentu sama dengan harga saat uang digunakan.
Misalnya, Anda memperkirakan kebutuhan Rp10 juta dua tahun lagi. Membuat target tepat Rp10 juta mungkin terlalu ketat.
Tambahkan sedikit margin apabila pengeluaran tersebut memiliki kemungkinan naik.
Tidak perlu membuat prediksi inflasi yang rumit untuk setiap kategori. Tujuannya hanya menghindari target yang terlalu optimistis.
Pisahkan Uangnya dari Rekening Belanja Harian
Salah satu masalah terbesar adalah saldo yang terlihat terlalu besar.
Misalnya, rekening utama berisi Rp15 juta. Secara psikologis, seseorang bisa merasa memiliki banyak ruang untuk belanja.
Padahal Rp7 juta dari saldo tersebut mungkin sudah dialokasikan untuk berbagai kebutuhan mendatang.
Karena itu, sinking fund sebaiknya dipisahkan secara fisik atau setidaknya secara pencatatan. Rekening terpisah, sub-account, pocket, atau metode budgeting digital dapat digunakan selama Anda mengetahui dengan jelas berapa saldo masing-masing tujuan.
Otomatisasi Membuat Sistem Lebih Mudah
Kalau harus mengingat transfer setiap bulan, kemungkinan lupa selalu ada.
Cara yang lebih sederhana adalah memperlakukan kontribusi sinking fund seperti tagihan rutin.
Begitu penghasilan masuk, sejumlah uang otomatis dipindahkan ke tujuan yang sudah ditentukan.
Dengan begitu, Anda tidak menunggu sampai akhir bulan untuk melihat apakah masih ada uang tersisa.
Sistem bekerja terlebih dahulu, kemudian pengeluaran sehari-hari menyesuaikan dengan uang yang memang tersedia.
Jangan Memaksakan Target yang Tidak Sesuai Cash Flow
Misalnya Anda menghitung seluruh kebutuhan sinking fund dan ternyata harus menyisihkan Rp4 juta per bulan.
Masalahnya, cash flow hanya memungkinkan Rp2 juta.
Matematika tidak bisa diselesaikan dengan motivasi.
Ada tiga pilihan realistis: mengurangi target, memperpanjang waktu, atau mengurangi pengeluaran lain.
Beberapa tujuan yang sifatnya keinginan juga dapat ditunda agar kewajiban yang lebih penting mendapat prioritas.
Cara membuat sinking fund yang efektif harus dimulai dari kondisi finansial nyata, bukan angka ideal yang tidak mungkin dijalankan.
Penghasilan Tidak Tetap Membutuhkan Pendekatan Sedikit Berbeda
Freelancer, pekerja komisi, dan pemilik usaha mungkin tidak memiliki pemasukan bulanan yang konsisten.
Dalam situasi seperti ini, nominal tetap setiap bulan bisa sulit dilakukan.
Salah satu pendekatan adalah menggunakan persentase dari setiap pemasukan. Cara lain adalah menetapkan kontribusi minimum saat bulan sepi dan menambah lebih banyak ketika pemasukan sedang tinggi.
Yang penting, pengeluaran tahunan tidak dilupakan hanya karena pendapatan bulan ini terlihat besar.
Sebagian uang tersebut sebenarnya dibutuhkan oleh bulan-bulan berikutnya.
Bonus Bisa Mempercepat Sinking Fund, Bukan Menjadi Fondasinya
Bonus tahunan atau pendapatan tambahan dapat membantu mencapai target lebih cepat.
Namun berhati-hatilah jika seluruh rencana keuangan bergantung pada uang yang belum pasti diterima.
Jika memungkinkan, bangun sinking fund dari cash flow reguler. Ketika bonus benar-benar datang, gunakan sebagian untuk mempercepat kategori yang tertinggal atau membangun kebutuhan berikutnya.
Dengan begitu, rencana tidak runtuh jika bonus lebih kecil dari perkiraan.
Sinking Fund Membantu Menghindari Utang yang Sebenarnya Bisa Dicegah
Banyak orang menggunakan kartu kredit atau pinjaman bukan karena mengalami keadaan darurat, tetapi karena pengeluaran yang sudah dapat diprediksi datang sebelum uangnya siap.
Contohnya sederhana: biaya liburan sudah diketahui berbulan-bulan sebelumnya, tetapi baru dipikirkan ketika tanggal keberangkatan dekat.
Akhirnya biaya perjalanan dibayar menggunakan kredit dan bulan-bulan berikutnya digunakan untuk membayar perjalanan yang sudah selesai.
Dengan sinking fund, urutannya dibalik.
Uang dikumpulkan dahulu.
Pengeluaran dilakukan setelahnya.
Jangan Mengambil dari Satu Sinking Fund untuk Membiayai yang Lain
Misalnya dana servis mobil sudah terkumpul Rp4 juta.
Kemudian muncul diskon tiket pesawat.
Mengambil Rp2 juta dari dana kendaraan mungkin terasa aman karena mobil belum perlu diservis sekarang.
Masalahnya, kebutuhan kendaraan tidak menghilang.
Anda hanya memindahkan masalah dari hari ini ke masa depan.
Jika sebuah kategori terus-menerus “dipinjam”, itu tanda bahwa budget keseluruhan atau prioritas pengeluaran perlu dievaluasi.
Apa yang Terjadi Kalau Target Sudah Tercapai?
Tidak semua sinking fund perlu terus menerima uang tanpa batas.
Jika target liburan sudah Rp8 juta dan jumlah tersebut memang cukup, kontribusi bisa dihentikan. Uang bulanan kemudian dapat dialihkan ke tujuan lain.
Untuk kategori berulang seperti perawatan rumah atau kendaraan, pendekatannya berbeda.
Setelah uang digunakan, kategori tersebut biasanya mulai diisi kembali untuk siklus berikutnya.
Inilah yang membuat pengeluaran tahunan lama-kelamaan terasa seperti bagian normal dari budget.
Evaluasi Estimasi Setelah Uangnya Digunakan
Sinking fund akan semakin akurat setelah beberapa siklus.
Misalnya Anda mengalokasikan Rp2 juta untuk servis berkala tetapi biaya aktual ternyata rata-rata Rp3 juta.
Tahun berikutnya, target dapat diperbarui.
Sebaliknya, jika terus menyisihkan terlalu banyak untuk kategori tertentu, kontribusinya bisa dikurangi dan uang dialihkan ke kebutuhan lain.
Budget yang baik bukan sistem yang dibuat sekali lalu tidak pernah berubah.
Ia belajar dari pengeluaran nyata.
Jangan Lupakan Pengeluaran yang Intervalnya Panjang
Beberapa biaya mudah dilupakan karena tidak terjadi setiap tahun.
Laptop mungkin diganti setiap empat atau lima tahun.
Ban kendaraan tidak dibeli setiap beberapa bulan.
Perabot tertentu dapat bertahan bertahun-tahun.
Justru karena intervalnya panjang, kita sering menganggap kebutuhan tersebut sebagai kejutan ketika akhirnya muncul.
Tidak perlu memprediksi tanggal kerusakan dengan tepat. Namun jika sebuah barang penting sudah menua dan kemungkinan besar akan membutuhkan penggantian, mulai membangun dana secara perlahan dapat mengurangi tekanan nantinya.
Sinking Fund Membuat Saldo Terlihat Lebih “Jujur”
Ini salah satu manfaat yang jarang dibicarakan.
Tanpa kategori, saldo Rp20 juta terlihat seperti Rp20 juta yang tersedia.
Dengan perencanaan, Anda mungkin mengetahui bahwa Rp5 juta untuk pajak dan servis, Rp4 juta untuk perjalanan keluarga, Rp3 juta untuk biaya tahunan lain, dan hanya sisanya yang benar-benar belum memiliki pekerjaan.
Angka saldo memang tidak berubah.
Tetapi pemahaman terhadap uang tersebut berubah drastis.
Anda berhenti merasa “punya banyak uang” hanya karena beberapa pengeluaran masa depan belum menagihnya.
Dana Darurat Menjadi Lebih Terlindungi
Ketika semua pengeluaran besar dimasukkan ke kategori “darurat”, emergency fund terus terkuras oleh kejadian yang sebenarnya dapat diprediksi.
Servis tahunan datang: ambil dana darurat.
Pajak datang: ambil lagi.
Kebutuhan sekolah muncul: ambil lagi.
Akibatnya, ketika keadaan darurat yang sebenarnya terjadi, cadangannya sudah jauh berkurang.
Sinking fund membantu memberikan batas yang lebih jelas antara biaya masa depan yang bisa direncanakan dan kejadian yang benar-benar tidak terduga.
Mulai dari Kalender, Bukan dari Aplikasi Budgeting
Anda tidak membutuhkan sistem finansial yang rumit untuk memulai.
Buka kalender 12 bulan ke depan.
Tuliskan pengeluaran besar yang sudah diketahui beserta perkiraan bulan terjadinya. Tambahkan estimasi biaya, kemudian bagi dengan jumlah bulan yang tersisa.
Dari situ Anda akan mendapatkan gambaran kebutuhan kontribusi bulanan.
Baru setelah itu tentukan tempat menyimpan dan metode pencatatannya.
Tools membantu mengelola sistem. Tetapi sistemnya sendiri dimulai dari memahami kapan uang akan dibutuhkan.
Kesimpulan
Banyak hal yang kita sebut “pengeluaran mendadak” sebenarnya tidak benar-benar mendadak. Pajak tahunan, servis kendaraan, biaya sekolah, perjalanan yang direncanakan, perawatan rumah, dan penggantian barang tertentu sudah memberikan cukup banyak waktu untuk dipersiapkan.
Memahami cara membuat sinking fund mengubah cara menghadapi pengeluaran tersebut. Alih-alih mencari Rp6 juta dalam satu bulan, kita dapat menyisihkan Rp500 ribu selama dua belas bulan. Beban totalnya sama, tetapi dampaknya terhadap cash flow jauh lebih mudah dikelola.
Mulailah dari beberapa pengeluaran yang paling dapat diprediksi dan paling sering mengganggu budget. Tentukan target, waktu, dan kontribusi bulanan, kemudian pisahkan uangnya dari dana belanja sehari-hari.
Keuangan yang stabil bukan berarti tidak pernah memiliki pengeluaran besar.
Sering kali perbedaannya hanya satu: ketika pengeluaran itu datang, uangnya sudah menunggu.