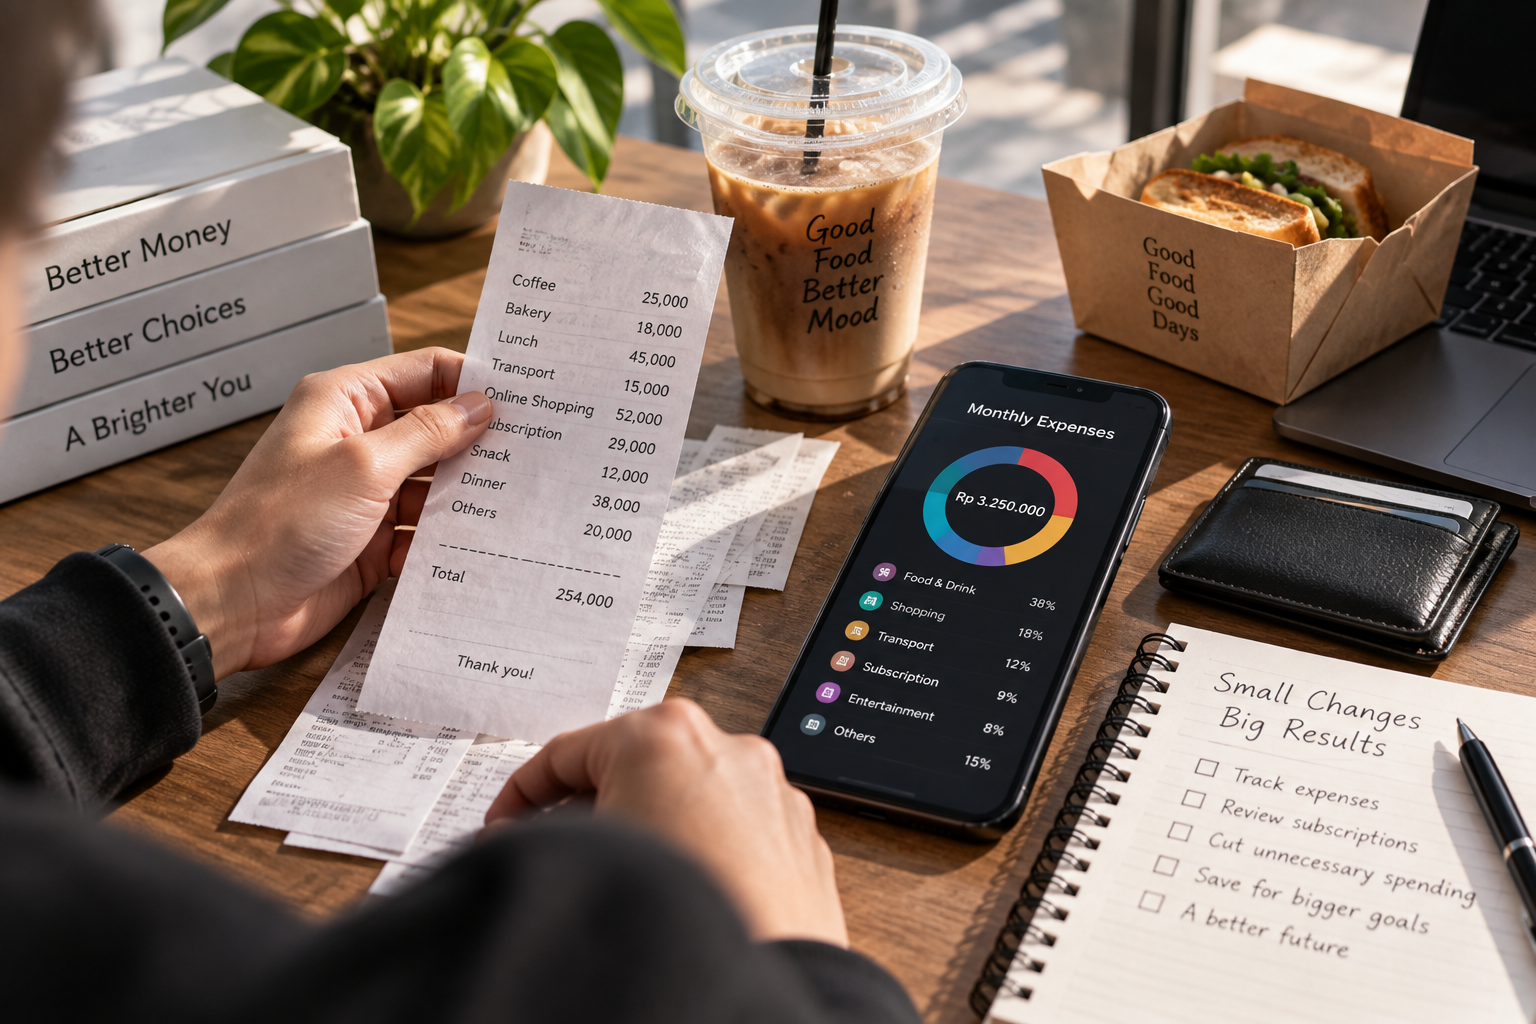
Tidak ada gadget baru. Tidak membeli pakaian mahal. Tidak sedang liburan. Bahkan rasanya bulan ini cukup berhati-hati menggunakan uang.
Namun ketika membuka saldo menjelang akhir bulan, angkanya kembali jauh lebih rendah dari perkiraan.
Situasi seperti ini sering membuat orang mencari satu pengeluaran besar sebagai penyebabnya. Padahal uang tidak selalu habis melalui satu transaksi yang terasa mahal. Dalam banyak kasus, masalahnya justru berasal dari pengeluaran kecil sehari-hari yang terjadi berulang dan tidak lagi terasa seperti keputusan finansial.
Bukan berarti semua pengeluaran kecil harus dihentikan. Yang lebih penting adalah mengetahui mana yang memang memberikan manfaat dan mana yang terus berjalan hanya karena sudah menjadi kebiasaan.
Pengeluaran Kecil Mudah Lolos dari Perhatian
Membayar makan malam dalam jumlah besar biasanya langsung terasa sebagai pengeluaran. Kita sadar bahwa saldo baru saja berkurang cukup banyak.
Transaksi kecil memberikan pengalaman yang berbeda.
Kopi, ongkos kirim, biaya aplikasi, camilan, parkir, pembelian dalam aplikasi, atau tambahan kecil ketika memesan makanan terasa tidak terlalu penting jika dilihat satu per satu.
Masalahnya, keuangan bulanan tidak melihat transaksi secara terpisah.
Semua transaksi tersebut tetap dijumlahkan.
Pengeluaran Rp25.000 mungkin terasa kecil hari ini. Jika pola yang sama terjadi hampir setiap hari, nilainya dalam satu bulan menjadi jauh lebih terlihat.
Masalahnya Bukan Kopi, tetapi Polanya
Pembahasan keuangan pribadi sering menjadikan kopi sebagai contoh klasik pemborosan.
Padahal membeli kopi bukan otomatis keputusan buruk.
Jika seseorang memang menyukainya, mampu membelinya, dan sudah memasukkannya ke dalam anggaran, tidak ada alasan semua pengeluaran tersebut harus dihapus.
Hal yang perlu diperhatikan adalah pola.
Mungkin bukan satu kopi yang menjadi masalah, tetapi kombinasi kopi, delivery fee, camilan, transportasi tambahan, beberapa subscription, dan berbagai transaksi impulsif lainnya.
Masing-masing terlihat kecil.
Gabungannya belum tentu kecil.
Transaksi Digital Membuat Uang Terasa Kurang Nyata
Pembayaran digital membuat transaksi jauh lebih praktis.
Kita tidak perlu menghitung uang tunai, menerima kembalian, atau melihat lembar uang meninggalkan dompet.
Cukup tap, scan, atau tekan tombol.
Kemudahan tersebut sangat berguna, tetapi juga dapat mengurangi momen ketika kita menyadari bahwa sedang mengeluarkan uang.
Terutama untuk transaksi kecil, proses pembayaran menjadi begitu cepat sehingga keputusan membeli hampir tidak terasa.
Karena itu, jangan hanya mengandalkan perasaan seperti “kayaknya bulan ini nggak belanja banyak.”
Lihat transaksi sebenarnya.
Coba Audit Pengeluaran Selama 30 Hari
Tidak perlu langsung membuat sistem budgeting yang rumit.
Ambil riwayat transaksi satu bulan dan kelompokkan pengeluaran berdasarkan fungsi.
Misalnya makanan, transportasi, tagihan, hiburan, belanja, subscription, kebutuhan rumah, dan kategori lain yang relevan.
Kemudian lihat kategori yang jumlah akhirnya mengejutkan.
Tujuannya bukan mencari alasan untuk menyalahkan diri sendiri. Audit sederhana ini digunakan untuk menemukan perbedaan antara persepsi dan kenyataan.
Sering kali seseorang merasa jarang mengeluarkan uang untuk kategori tertentu karena setiap transaksinya kecil. Setelah dijumlahkan selama satu bulan, ceritanya bisa berbeda.
Perhatikan Frekuensi, Bukan Hanya Harga
Ketika mengevaluasi pengeluaran, orang biasanya bertanya:
“Ini mahal atau tidak?”
Ada pertanyaan lain yang sama pentingnya:
“Seberapa sering saya membelinya?”
Barang seharga Rp300.000 yang dibeli satu kali belum tentu lebih membebani keuangan dibandingkan pengeluaran Rp30.000 yang terjadi berkali-kali dalam seminggu.
Frekuensi mengubah transaksi kecil menjadi biaya bulanan yang signifikan.
Karena itu, saat mengecek pengeluaran kecil sehari-hari, tambahkan konteks waktu.
Sekali sehari, tiga kali seminggu, atau sekali sebulan memberikan dampak yang sangat berbeda.
Subscription Kecil Bisa Menumpuk Diam-Diam
Layanan streaming, penyimpanan cloud, aplikasi produktivitas, game, musik, dan berbagai layanan digital sering menggunakan model berlangganan.
Satu subscription mungkin terasa murah.
Masalah muncul ketika jumlahnya bertambah.
Beberapa layanan bahkan mungkin sudah jarang digunakan tetapi tetap melakukan penagihan otomatis setiap bulan.
Audit subscription setidaknya sesekali.
Tanyakan apakah layanan tersebut masih digunakan, apakah manfaatnya sebanding dengan biaya, dan apakah ada beberapa layanan yang fungsinya tumpang tindih.
Tidak perlu membatalkan semuanya.
Pertahankan yang memang berguna dan hilangkan yang sudah menjadi biaya tanpa manfaat nyata.
Convenience Memiliki Harga
Banyak pengeluaran modern sebenarnya merupakan biaya untuk kenyamanan.
Delivery membuat kita tidak perlu keluar.
Transportasi online menghemat tenaga dan waktu.
Layanan premium menghilangkan iklan.
Makanan siap saji mengurangi waktu memasak.
Semua itu dapat memiliki nilai yang nyata.
Namun karena manfaatnya terasa langsung sementara biayanya tersebar dalam transaksi kecil, kita mudah menggunakan convenience lebih sering daripada yang sebenarnya diperlukan.
Pertanyaannya bukan apakah kenyamanan boleh dibeli.
Pertanyaannya: convenience mana yang benar-benar bernilai bagi kehidupan kita?
Waspadai Pengeluaran yang Mengikuti Pengeluaran Lain
Satu keputusan membeli sering memicu transaksi berikutnya.
Pergi ke pusat perbelanjaan untuk membeli satu barang lalu makan karena sudah berada di sana. Memesan makanan kemudian menambahkan minuman karena selisihnya terasa sedikit. Membeli perangkat baru kemudian menambah aksesori yang sebelumnya tidak direncanakan.
Fenomena seperti ini membuat biaya sebenarnya dari sebuah keputusan lebih besar daripada harga awalnya.
Ketika mengevaluasi kebiasaan finansial, perhatikan bukan hanya transaksi utama tetapi juga pengeluaran yang biasanya mengikutinya.
Kadang kebocoran bukan berasal dari pembelian pertama.
Ia muncul dari rangkaian keputusan setelahnya.
Diskon Tetap Berarti Mengeluarkan Uang
Harga turun dari Rp200.000 menjadi Rp120.000.
Secara matematis memang ada penghematan Rp80.000 dibandingkan harga normal.
Tetapi jika barang tersebut sebenarnya tidak dibutuhkan dan tidak akan dibeli tanpa promosi, rekening tetap berkurang Rp120.000.
Ini perbedaan penting antara mendapatkan harga lebih murah dan benar-benar menghemat uang.
Promo bisa berguna untuk sesuatu yang memang sudah direncanakan.
Namun diskon juga dapat menciptakan urgensi yang membuat pembelian tidak terencana terasa masuk akal.
Sebelum melihat besarnya potongan harga, tanyakan apakah barang tersebut memang sudah ingin dibeli sebelumnya.
Buat Batas untuk Kategori yang Mudah Membengkak
Tidak semua kategori perlu diawasi dengan intensitas yang sama.
Tagihan internet mungkin relatif tetap.
Biaya makan di luar atau belanja impulsif bisa jauh lebih fleksibel.
Fokuskan batas pengeluaran pada kategori yang memang mudah berkembang tanpa disadari.
Misalnya, tentukan jumlah bulanan yang nyaman digunakan untuk delivery, hiburan, kopi, atau belanja non-esensial.
Dengan begitu, keputusan tidak lagi menjadi “boleh atau tidak boleh membeli ini?”
Pertanyaannya berubah menjadi:
“Apakah pembelian ini masih sesuai dengan jumlah yang sudah saya pilih untuk kategori tersebut?”
Pisahkan Uang Sebelum Sempat Dibelanjakan
Mengandalkan sisa uang pada akhir bulan sering tidak bekerja.
Karena selama saldo masih terlihat tersedia, otak mudah menganggapnya sebagai uang yang boleh digunakan.
Pendekatan lain adalah memisahkan sebagian uang untuk tujuan tertentu lebih awal.
Setelah pemasukan masuk, dana untuk kebutuhan utama, tabungan, investasi sesuai rencana pribadi, atau tujuan keuangan lainnya dapat dipisahkan terlebih dahulu.
Uang yang tersisa kemudian menjadi batas yang lebih realistis untuk pengeluaran fleksibel.
Dengan cara ini, prioritas finansial tidak harus bersaing dengan seluruh keputusan kecil selama satu bulan.
Gunakan Friksi untuk Pembelian Impulsif
Teknologi berusaha membuat pembelian semakin cepat.
Untuk keputusan yang mudah impulsif, sedikit hambatan justru dapat membantu.
Hapus kartu yang tersimpan dari toko online tertentu. Tunggu beberapa jam sebelum checkout. Masukkan barang ke wishlist terlebih dahulu. Hindari membuka aplikasi belanja hanya karena sedang bosan.
Tujuannya bukan membuat hidup sengaja sulit.
Friksi kecil memberikan waktu agar keputusan berpindah dari impuls menjadi pertimbangan.
Jika setelah jeda barang tersebut masih terasa penting dan sesuai anggaran, keputusan membeli menjadi lebih sadar.
Jangan Membuat Anggaran yang Terlalu Ketat
Setelah menemukan banyak transaksi kecil, reaksi pertama mungkin ingin memotong semuanya.
Tidak ada lagi kopi.
Tidak ada delivery.
Tidak ada hiburan.
Tidak boleh membeli apa pun selain kebutuhan utama.
Anggaran seperti itu mungkin terlihat sempurna di spreadsheet, tetapi belum tentu realistis dijalankan.
Keuangan pribadi harus bekerja dalam kehidupan nyata.
Lebih baik menentukan jumlah yang masuk akal untuk kesenangan daripada membuat aturan ekstrem yang akhirnya ditinggalkan setelah beberapa minggu.
Tujuan budgeting bukan menghilangkan semua kesenangan.
Tujuannya membuat penggunaan uang selaras dengan prioritas.
Ukur Pengeluaran Berdasarkan Nilainya untuk Diri Sendiri
Dua orang dapat menghabiskan jumlah yang sama dengan tingkat kepuasan yang sangat berbeda.
Seseorang mungkin sangat menikmati makan di luar tetapi tidak peduli dengan pakaian.
Orang lain lebih suka memasak sendiri agar bisa menggunakan uang untuk hobi.
Tidak ada satu daftar pengeluaran “benar” yang berlaku untuk semua orang.
Setelah melihat transaksi, tanyakan kategori mana yang benar-benar meningkatkan kualitas hidup dan mana yang hampir tidak diingat beberapa hari kemudian.
Potongan paling mudah sering berasal dari pengeluaran yang nilainya rendah bagi diri sendiri, bukan dari hal yang benar-benar disukai.
Perubahan Kecil Lebih Mudah Dipertahankan
Jika total pengeluaran fleksibel terlalu tinggi, tidak selalu diperlukan perubahan ekstrem.
Misalnya, kurangi frekuensi delivery daripada menghapusnya sepenuhnya. Batalkan dua subscription yang tidak digunakan daripada semua subscription. Tetapkan hari tertentu untuk membeli kopi daripada melarangnya.
Perubahan kecil mungkin terlihat kurang dramatis.
Namun jika bisa dipertahankan selama satu tahun, dampaknya dapat lebih besar dibandingkan aturan ekstrem yang hanya bertahan dua minggu.
Keuangan pribadi lebih banyak ditentukan oleh pola yang berulang daripada satu keputusan sempurna.
Kesimpulan
Ketika uang terasa cepat habis, penyebabnya tidak selalu satu pembelian besar.
Sering kali, jawabannya tersebar dalam puluhan pengeluaran kecil sehari-hari yang masing-masing terasa tidak penting: biaya kenyamanan, transaksi digital, subscription, pembelian impulsif, tambahan kecil, dan kebiasaan yang dilakukan berulang kali.
Solusinya bukan berhenti menikmati uang.
Mulailah dengan melihat data transaksi, memahami frekuensi pengeluaran, menemukan kategori yang paling mudah membengkak, lalu menentukan mana yang benar-benar bernilai bagi kehidupan.
Dengan begitu, penghematan tidak harus terasa seperti hukuman.
Uang yang sebelumnya menghilang tanpa disadari dapat diarahkan kembali ke hal yang memang ingin dicapai.